Pri exekúcii vám nemôžu automaticky siahnuť na celú výplatu. Výška zrážky závisí od čistej mzdy, druhu dlhu aj vyživovaných osôb. Vysvetľujeme aktuálne nezraziteľné sumy, rozdelenie mzdy na tretiny, poradie pohľadávok a pravidlá, ktoré platia pri zrážkach v prospech zamestnávateľa.
V článku nájdete
Aké zrážky zo mzdy rozlišujeme
Zrážky zo mzdy nemajú všetky rovnaký účel ani pravidlá. Treba rozlišovať tri základné skupiny:
| Druh zrážok | Čo zahŕňajú |
|---|---|
| Povinné poistné a daňové zrážky | Najmä sociálne a zdravotné poistné a daň z príjmov |
| Exekučné zrážky | Nútené splácanie dlhov podľa pravidiel exekúcie |
| Ďalšie zákonné alebo dohodnuté zrážky | Napríklad vrátenie určitých preddavkov či splácanie dlhu na základe písomnej dohody |
Exekučné zrážky sa počítajú z čistej mzdy, nie priamo z hrubej mzdy. Najskôr sa preto zohľadnia príslušné poistné a daňové platby.
Základné pravidlá obsahuje Zákonník práce, exekučné zrážky podrobnejšie upravuje Exekučný poriadok.
Ako sa začne exekúcia zrážkami zo mzdy
Exekútor doručí zamestnávateľovi príkaz na začatie exekúcie zrážkami zo mzdy. Zamestnávateľ následne postupuje podľa príkazu a zákona – na vykonávanie zrážok nepotrebuje súhlas zamestnanca.
Treba rozlišovať zrazenie a zadržanie peňazí zo mzdy od ich následného odoslania podľa exekučného príkazu. Zamestnávateľ nemôže peniaze vyplatiť zamestnancovi iba preto, že ešte neodišli exekútorovi.
Ak neviete, akého dlhu sa zrážka týka, požiadajte mzdové oddelenie o označenie exekútora, spisovej značky a podkladu na vykonávanie zrážok.
Svoje záväzky si môžete preveriť aj podľa návodu Ako zistiť, či som dlžník a kde overiť dlhy a exekúcie.
Koľko vám musí zostať – aktuálne nezraziteľné sumy
Pri výpočte sa najskôr určí základná suma, ktorú nemožno zraziť. Označuje sa aj ako nezraziteľná alebo nepostihnuteľná suma.
Od 1. júla 2026 je životné minimum jednej plnoletej osoby 295,22 eura mesačne. Z tejto hodnoty vychádzajú nasledujúce výpočty.
| Druh vymáhanej pohľadávky | Základná nezraziteľná suma zamestnanca | Zvýšenie na jednu zohľadňovanú vyživovanú osobu |
|---|---|---|
| Neprednostná pohľadávka | 413,30 € | 103,32 € |
| Prednostná pohľadávka okrem výživného na maloleté dieťa | 295,22 € | 73,80 € |
| Výživné na maloleté dieťa | 123,99 € | 73,80 €, s osobitnou výnimkou uvedenou nižšie |
Pri neprednostnej pohľadávke predstavuje základná suma 140 % životného minima, pri ostatných prednostných pohľadávkach spravidla 100 %. Pri výživnom na maloleté dieťa sa uplatní osobitný výpočet: 70 % zo 60 % životného minima.
Nezraziteľná suma nie je automaticky celá suma, ktorá vám zostane na výplatu. Okrem nej vám spravidla zostáva aj príslušná časť mzdy rozdelenej na tretiny.
Zohľadňujú sa osoby, ktorým zamestnanec poskytuje výživné podľa príslušných pravidiel. Nariadenie počíta aj s manželom alebo manželkou, ktorí majú vlastný príjem.
Dieťa, v prospech ktorého sa práve vymáha výživné, sa pri tejto exekúcii nezapočíta ako ďalšia vyživovaná osoba.
Prednostné a neprednostné pohľadávky
Druh dlhu ovplyvňuje nezraziteľnú sumu aj rozsah zrážky.
Neprednostné pohľadávky
Typicky ide o bežné nezaplatené úvery, pôžičky alebo faktúry, ktoré zákon nezaraďuje medzi prednostné pohľadávky.
Na ich úhradu sa v základnom režime používa jedna tretina rozdeliteľného zvyšku čistej mzdy a prípadná suma postihnuteľná bez obmedzenia.
Prednostné pohľadávky
Zákon medzi ne zaraďuje najmä:
- výživné,
- náhradu škody spôsobenej ublížením na zdraví,
- náhradu škody spôsobenej úmyselným trestným činom,
- dane, poplatky a clá,
- pohľadávky na zdravotnom a sociálnom poistnom,
- niektoré preplatky na dávkach a ďalšie zákonom určené pohľadávky.
Na prednostné pohľadávky sa môžu použiť dve tretiny rozdeliteľného zvyšku mzdy a prípadná suma postihnuteľná bez obmedzenia.
Ako sa vypočítajú exekučné zrážky zo mzdy
Pri základnom výpočte sa postupuje takto:
- Určí sa čistá mzda na účely exekúcie.
- Odpočíta sa nezraziteľná suma podľa druhu pohľadávky a zohľadňovaných osôb.
- Oddelí sa prípadná suma postihnuteľná bez obmedzenia.
- Zvyšná rozdeliteľná suma sa zaokrúhli nadol na počet eurocentov deliteľný troma.
- Rozdelí sa na tretiny a podľa druhu a poradia pohľadávok sa určí zrážka.
Do základu sa môžu premietnuť aj odmeny a ďalšie zákonom určené príjmy. Naopak, nezapočítavajú sa doň náhrady nákladov spojených s pracovným výkonom, najmä cestovné náhrady.
Splátka súkromnej pôžičky alebo iná dobrovoľná zrážka automaticky neznižuje základ, z ktorého sa počíta exekúcia.
Od 1. júla 2026 predstavuje hranica rozdeliteľného zvyšku mzdy 1 239,90 eura.
Ak zvyšok po odpočítaní nezraziteľnej sumy túto hranicu presiahne, presahujúca časť sa zrazí bez obmedzenia. Až suma do tejto hranice podlieha rozdeleniu na tretiny.
Táto hranica sa teda neporovnáva priamo s celou čistou mzdou, ale so zvyškom po odpočítaní nezraziteľnej sumy.
Príklady výpočtu zrážok zo mzdy
Nasledujúce príklady počítajú s jednou exekúciou, dostatočne vysokým zostávajúcim dlhom a zamestnancom, ktorý nie je poberateľom dôchodkových dávok.
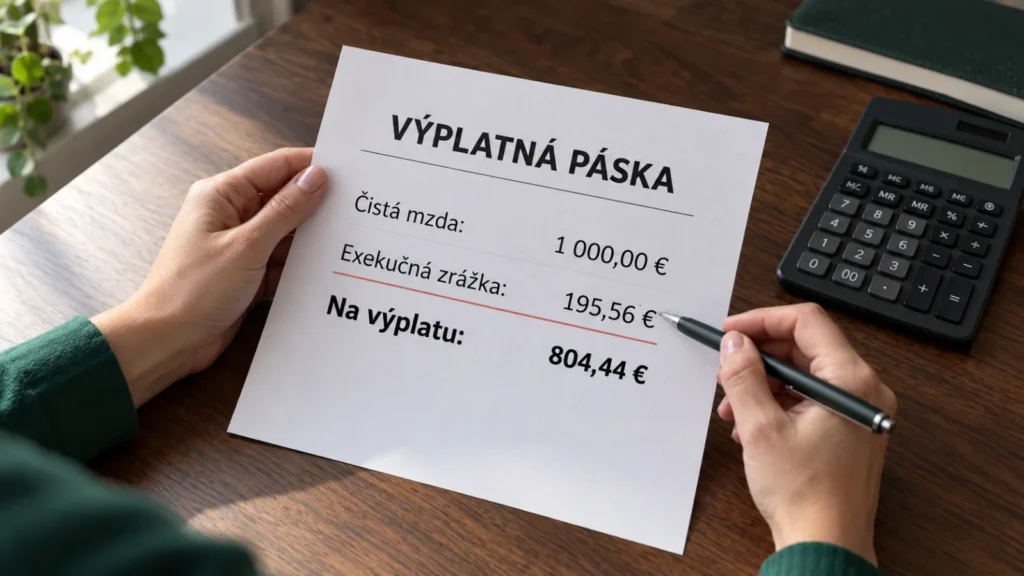
Príklad 1: Čistá mzda 1 000 eur a nezaplatený úver
Zamestnanec nemá zohľadňované vyživované osoby. Vymáha sa neprednostná pohľadávka.
| Výpočet | Suma |
|---|---|
| Čistá mzda | 1 000,00 € |
| Nezraziteľná suma | −413,30 € |
| Zvyšok | 586,70 € |
| Suma po zaokrúhlení na tretiny | 586,68 € |
| Jedna tretina – exekučná zrážka | 195,56 € |
| Zamestnancovi zostane | 804,44 € |
Zamestnancovi zostáva aj rozdiel vzniknutý zaokrúhlením.
Príklad 2: Rovnaká mzda a jedna vyživovaná osoba
Pri neprednostnej pohľadávke sa nezraziteľná suma zvýši o 103,32 eura.
| Výpočet | Suma |
|---|---|
| Čistá mzda | 1 000,00 € |
| Nezraziteľná suma vrátane jednej osoby | −516,62 € |
| Zvyšok | 483,38 € |
| Suma po zaokrúhlení na tretiny | 483,36 € |
| Jedna tretina – exekučná zrážka | 161,12 € |
| Zamestnancovi zostane | 838,88 € |
Príklad 3: Čistá mzda 1 000 eur a prednostná pohľadávka
Zamestnanec nemá zohľadňované vyživované osoby. Nejde o výživné na maloleté dieťa.
| Výpočet | Suma |
|---|---|
| Čistá mzda | 1 000,00 € |
| Nezraziteľná suma | −295,22 € |
| Zvyšok | 704,78 € |
| Suma po zaokrúhlení na tretiny | 704,76 € |
| Dve tretiny – exekučná zrážka | 469,84 € |
| Zamestnancovi zostane | 530,16 € |
Príklad 4: Vymáhanie výživného na maloleté dieťa
Zamestnanec má čistú mzdu 1 000 eur a nemá iné zohľadňované vyživované osoby. Dieťa, v prospech ktorého sa výživné vymáha, sa nezapočítava.
Po odpočítaní 123,99 eura zostáva 876,01 eura. Na tretiny sa rozdelí 876 eur.
Maximálna zrážka pri týchto predpokladoch predstavuje 584 eur a zamestnancovi zostane 416 eur. Skutočná zrážka zároveň nesmie prekročiť sumu, ktorú treba v príslušnom období vymôcť.
Príklad 5: Vyššia mzda a zrážka bez obmedzenia
Zamestnanec bez vyživovaných osôb má čistú mzdu 2 000 eur a neprednostný dlh.
- Po odpočítaní 413,30 eura zostáva 1 586,70 eura.
- Suma nad hranicou 1 239,90 eura predstavuje 346,80 eura a zrazí sa celá.
- Jedna tretina z 1 239,90 eura predstavuje 413,30 eura.
- Celková zrážka dosiahne 760,10 eura.
- Zamestnancovi zostane 1 239,90 eura.
Pri vyššej mzde preto neplatí jednoduché tvrdenie, že exekútor môže zobrať iba tretinu celého príjmu.
Viac exekúcií: Ktorý dlh sa spláca prvý?
Pri viacerých exekúciách sa nezraziteľná suma neodpočítava osobitne na každý dlh. Rovnako sa nevypočíta samostatná maximálna zrážka pre každého exekútora.
Zákon rozlišuje použitie jednotlivých tretín:
| Časť mzdy | Základné pravidlo |
|---|---|
| Prvá tretina | Pohľadávky sa uspokojujú podľa poradia bez ohľadu na ich prednostný alebo neprednostný charakter |
| Druhá tretina | Slúži na prednostné pohľadávky; osobitné postavenie má výživné |
| Tretia tretina | Zostáva zamestnancovi |
Poradie sa spravidla určuje podľa dňa, keď zamestnávateľ dostal príkaz na začatie exekúcie. Pohľadávky doručené v rovnaký deň majú rovnaké poradie a pri nedostatku peňazí sa uspokojujú pomerne.
Pri výživnom sa z druhej tretiny najskôr uspokojuje bežné výživné a následne nedoplatky podľa zákonných pravidiel. Prednostná pohľadávka preto neznamená, že automaticky preskočí všetky ostatné dlhy v každej časti zrážky.
Zrážky v prospech zamestnávateľa – škoda, manko a preddavky
Okrem exekúcie môže zamestnávateľ vykonávať aj ďalšie zrážky podľa Zákonníka práce.
Bez osobitnej dohody môže pri splnení zákonných podmienok zraziť napríklad:
- vratný preddavok na mzdu,
- nevyúčtované preddavky na cestovné náhrady,
- náhradu mzdy za dovolenku, na ktorú nárok nevznikol alebo zanikol,
- neoprávnenú náhradu príjmu počas PN,
- vratnú časť odstupného,
- nevyúčtované preddavky na príspevok na stravovanie.
Náhradu škody alebo manka však nemôže automaticky strhnúť iba na základe vlastného rozhodnutia. Spravidla potrebuje písomnú dohodu o zrážkach alebo iný zákonný podklad.
Ani dohoda o hmotnej zodpovednosti sama osebe nenahrádza dohodu o zrážkach zo mzdy. Rovnako interná „pokuta“ za neskorý príchod nevytvára automatické oprávnenie siahnuť na výplatu.
Ako si skontrolovať správnosť zrážky
Od mzdového oddelenia si vyžiadajte vysvetlenie výpočtu. Skontrolujte najmä:
- Čistú mzdu, z ktorej zamestnávateľ vychádzal.
- Druh pohľadávky – neprednostná, prednostná alebo výživné na maloleté dieťa.
- Zohľadnené vyživované osoby.
- Použitú nezraziteľnú sumu a obdobie jej platnosti.
- Rozdelenie na tretiny a prípadný presah zrážaný bez obmedzenia.
- Poradie a zostávajúcu výšku dlhov.
Do príjmu sa môžu premietnuť aj odmeny a príplatky za noc, víkend, sviatok či nadčas. Vyššia odmena preto môže zvýšiť aj zrážku.
Ak vám výpočet nesedí, obráťte sa písomne na zamestnávateľa a pri exekúcii aj na príslušného exekútora. Priložte výplatnú pásku a doklady o skutočnostiach, ktoré podľa vás nezohľadnili.
Pri spornej zamestnávateľskej zrážke môže porušenie predpisov preveriť inšpektorát práce. O spornom nároku na doplatenie mzdy rozhoduje súd.